バンドルカードとは、2016年に提供を開始したプリペイドカードです。
年齢制限がなく、翌月払いという形でチャージ&決済できることから人気を集めています。
しかし実際に使ってみたところ、今お金に困っていないならバンドルカードはサブのカードで十分です。
 フクル
本記事ではバンドルカードのメリット・デメリットから、危険性・注意点まで解説していきます。
バンドルカードとは
バンドルカードとは、東京都渋谷区に本社がある株式会社カンムが2016年から提供するVisaプリペイドカードのこと。
利用にあたって年齢制限はなく、バンドルカードがあれば誰でもネットや外出先でクレジットカードのように決済することが可能です。
そんなカードの特徴は、後払いで決済ができるところ。
プリペイドカードは事前にチャージして決済するのが普通ですが、バンドルカードなら翌月払いという形で先にチャージが可能です。
バンドルカードの基本情報
まずは、バンドルカードの基本的な情報をまるっとまとめました。
| 項目 | 詳細 |
|---|---|
| 種類 | 3種類 |
| 年齢制限 | なし |
| 還元率 | 0%(なし) |
| チャージ方法 | 9種類 |
| 決済上限額 | 月12万円〜200万円迄 |
| 送金機能 | なし |
| 運営会社 | 株式会社カンム |
| 提供開始 | 2016年9月 |
| アプリ | iPhone / Android |
表の内容について、それぞれ順にお伝えしていきますね。
バンドルカードの種類
バンドルカードは、3種類(バーチャルカード・リアルカード・リアルプラスカード)に分かれていて、種類によって使える範囲が変わってきます。
- バーチャルカード
→国内及び海外のVisa加盟店(実店舗×) - リアルカード
→国内のVisa加盟店(実店舗○)、海外のVisa加盟店(実店舗×) - リアルプラスカード
→国内のVisa加盟店(実店舗○)、海外のVisa加盟店(実店舗○)
国内はもちろんですが、海外はネット決済のみならリアルカードがおすすめです。
それ以外の人はバーチャルカードがオススメです。発行手数料が無料なので、まずお試し感覚で始めることができます。
いずれにせよ、最も使える範囲が広いのはリアルプラスカードと思ってください。
年齢制限
バンドルカードは、年齢制限と審査がないので携帯電話があれば誰でも発行が可能です。
還元率
バンドルカードを使って決済しても還元を受けることができません。
例えば、クレジットカードなら決済金額×0.5%とか1.0%のポイントが貯まりますよね?
しかし、バンドルカードで決済してもポイントや割引を受けることができません。
チャージ方法
バンドルカードはプリペイド式なので、事前にチャージして決済するのが基本です。チャージ方法は次の通り。
ポチっとチャージ、コンビニ、クレジットカード、ドコモ払い、ソフトバンクまとめて支払い(一時停止中)、ビットコイン、ネット銀行、セブン銀行ATM、ペイジー、ギフトコード(Amazonギフト券やiTunesカードではありません)
こちらも後ほど解説しますが、ポチっとチャージを利用すると今手元にお金がなくても翌月払いでチャージすることが可能です。
決済上限額
決済上限額は種類によって変わり、バーチャルカードとリアルカード月12万円までしか決済できない仕組みになっています。
それがリアルプラスカードになると月200万円までの決済が可能になります。
送金機能
似たサービスによっては、利用者同士でお金を送金できるサービスがありますがバンドルカードには送金機能がありません。
【体験談】実際にバンドルカードを使ってみた
評判はいろいろあるけれど、「使ってみないと真実は分からない!」ということで、いざアプリをインストールしてみることに!
バンドルカードは、公式サイトから専用アプリをインストールして無料登録を行い、バーチャルカードを発行することから始まります。
登録はとっても簡単で、基本情報を入力して、SMS認証をしたらすぐに発行できました。
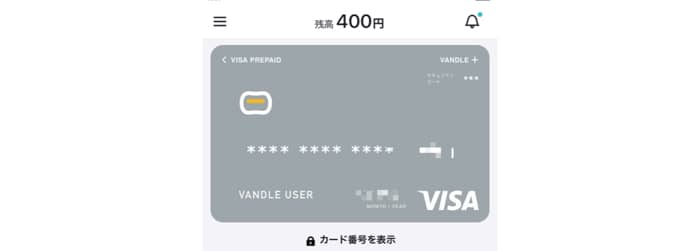
ここまでかかった時間は、なんと1分足らず!
この時点で16桁のカード番号が発行されるので、チャージすればすぐに楽天市場やAmazoなどのネットショッピングで使うことができます。
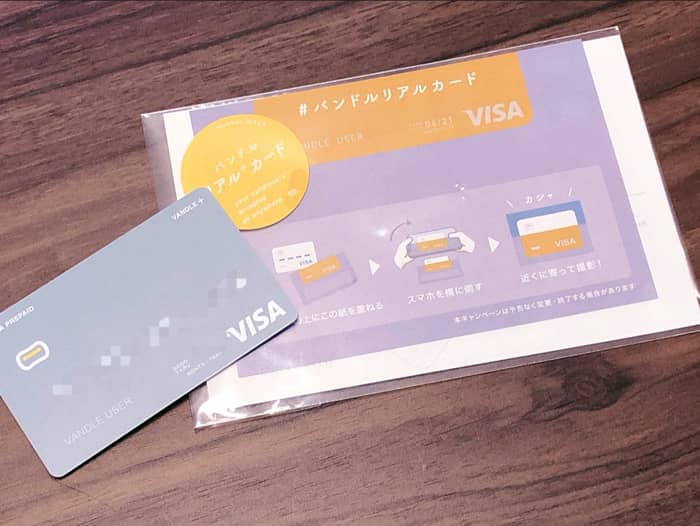
ちなみに私は手数料を払って、リアルプラスカードを発行してみました。
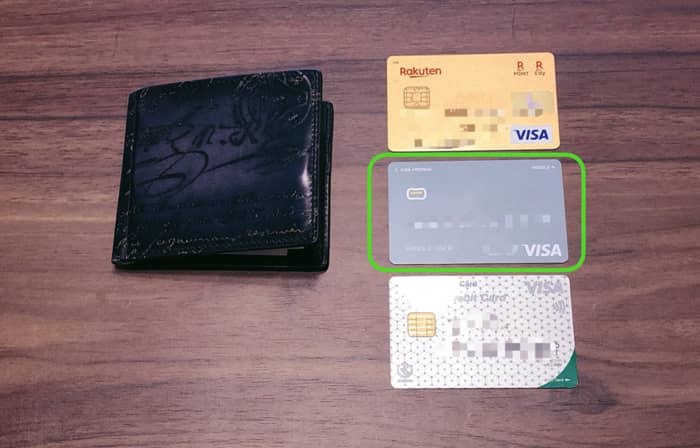
まず大きさですが、クレカやキャッシュカードよりも若干大きいんです。あと、触った感じはちょっと軽いですね。
でも、ちゃんとお財布に入りましたし、問題なく決済ができました!
これらを踏まえると、他と比べなければ一つの便利なサービスと言えます。
バンドルカードのメリットを5つ解説
ここからは、私が実際に使った分かったメリットについてお伝えしていきます。
バンドルカードのメリットは、次の5つ。
- 誰でも発行できる
- 豊富なデザインから選べる
- 現金が必要ない
- 支払いは翌月にできる
- 利用停止がかんたん
それでは、みていきましょう。
メリット1.誰でも発行できる
バンドルカードは審査がないので、基本的に、誰でも発行することが可能です。
参考までに、クレジットカードやデビットカードと比べると、
| バンドル | クレカ | デビット | |
|---|---|---|---|
| 審査 | なし | あり | あり |
| 年齢制限 | なし | 18歳以上 | 16歳以上 |
バンドルカードは学生やフリーター、無職の方でも発行することができます。
そのため、申込んだらといって審査の心配をすることはありません。
メリット2.豊富なデザインから選べる
バンドルカードでリアルカードを発行すると、豊富なデザインから選ぶことができます。
左はリアルカードで選べるデザイン、右はリアルカードプラスで発行できるデザインです。
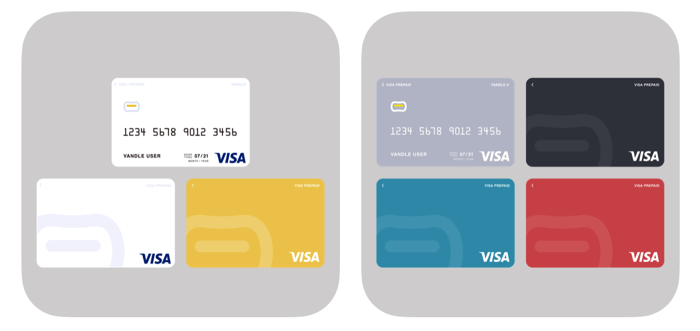
このように、豊富なデザインから選べるのもバンドルカードの魅力の一つです。
メリット3.現金が必要ない
キャッシュレス全てですが、バンドルカードがあれば紙幣や小銭を持つ必要がありません。
現金を持っていると、何か購入するたびに「財布を出す→お金を取る→支払う」という工程があり、おつりもはっせいするため面倒です。
その点、バンドルカードがあれば現金決済よりもかんたんに、すぐさま支払うことができます。
メリット4.支払いは翌月にできる
前述しましたが、ポチっとチャージを使えば、いま手元にお金がなくても翌月払いという形で先にチャージができるんです。
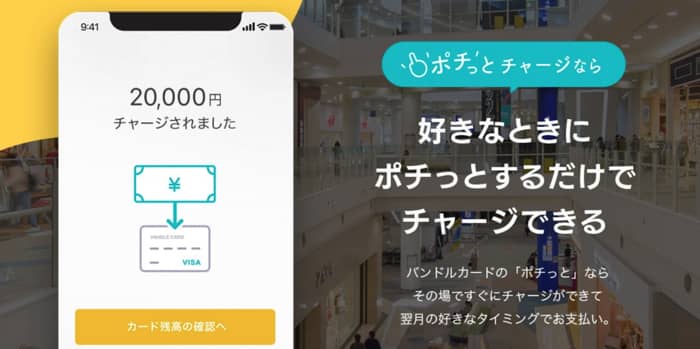
チャージの上限額は最大50,000円で、翌月末に手数料を足した金額をコンビニで支払う流れです。
つまり、実質月5万までは支払いを後回しにできるということですね。
これは他のプリペイドカードにはないサービスなので、大きな強みと言えます。
メリット5.利用停止がかんたん
バンドルカードは、専用アプリから利用停止ができるので、紛失・盗難に遭ったときでもスグに利用を制限することが可能です。
たとえば、次の評判をごらんください。
クレカの紛失窓口がどこも込み合っていて繋がらないけどみんな財布を落としているんだなあ
— はるしおん (@hisui_halcyon) November 11, 2018
このように、クレジットカードは専用窓口に電話が繋がらないと利用停止ができません。
でも、バンドルカードならアプリの「一時停止・解除」からすぐに利用を制限できるので、いざというときに安心です。
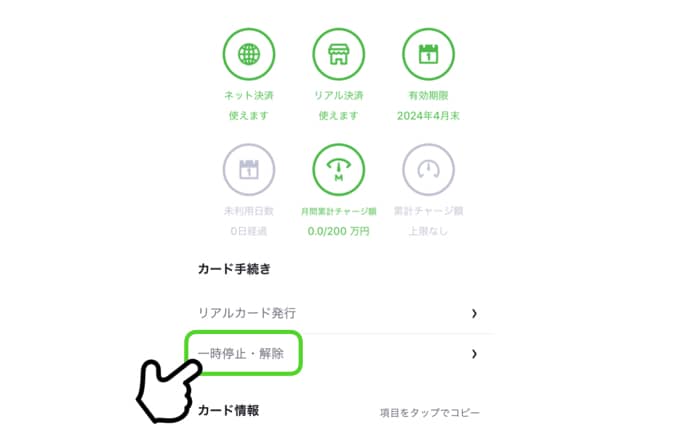
そのため、バンドルカードは安全性が高いのも魅力の一つと感じました。
バンドルカードを使って分かった3つのデメリットを解説
でも、バンドルカードには知らないと絶対に後悔するデメリットが3つあるんです。
次は、それを見て申込むべきか決めましょう。
デメリット1.還元がない
バンドルカードは、いくら決済をして還元サービスを受けることができません。
参考に、他のキャッシュレスサービスと比べてみました。
| 決済方法 | 詳細 |
|---|---|
| バンドルカード | 年齢制限なし、審査なし、還元率は0%。 |
| スマホ決済 | PayPayやLINE Payのこと。年齢制限もなく、審査もなし。還元率は0.5%〜が多い。 |
| デビットカード | 年齢は16歳以上で、審査は通りやすい。オススメは還元率1.0%〜の楽天デビットカード。 |
| クレジットカード | 年齢は18歳以上で、審査は様々。還元率は1.0%〜も多く、オススメはこちら。 |
このように、年齢が18歳以上はもちろん、16歳以下だとしても還元を受ける方法はたくさんあります。
そのため「使った分を後で払いたい!」という明確な目的がなければ、選ぶ必要はないと言えます。
デメリット2.使えない場所がある
バンドルカードは、国内・海外のVISA加盟店でも使えない場所があります。
下記は、バーチャルカードとリアルカードで使えない場所です。
ガソリンスタンド、宿泊施設、公共料金、定期支払い・定期購買、保険料の支払い、高速道路料金、機内販売、自動券売機など暗証番号の必要なお店、本人認証(3Dセキュア)の必要な加盟店、他特定のお店
引用:バンドルカード公式サイト
そして、最も使える範囲の広いリアルプラスカードは宿泊施設とガソリンスタンドのみ使えないようになっています。
こちらは他のプリペイドカードも同じですが、使えない場所もあるということを覚えておきましょう。
デメリット3.発行手数料がかかる
バンドルカードは、リアルカードを発行するのに手数料が必要です。
- リアルカード…300円または400円
- リアルプラスカード…600円または700円
なんだ、しょうがないじゃんと思うかもしれませんが、電子マネーやデビットカード、クレジットカードなら発行手数料は0円です。
こういったことからも、バンドルカードは基本的におすすめできません。
バンドルカードはやばい?実際の危険性について
バンドルカードのメリットとデメリットについて解説しましたが「バンドルカードはやばい」「バンドルカードは危険」という意見もあります。
危険だと言われている理由は前述したポチッとチャージ機能です。この機能はボタンを押しただけで後払いにできるので、実質借金したような状態になります。
勿論、後払いなので法律で言う借金をした状態にはなっていないのですが、逆にこれによって非常に高い手数料に設定されています。(法律の金利が該当しない)
プリペイドカードとしては異例の後払いサービスですが、手数料はとても高いです。
- 3,000円 〜 10,000円…510円
- 11,000円 〜 20,000円…815円
- 21,000円 ~ 30,000円…1,170円
- 31,000円 ~ 40,000円…1,525円
- 41,000円 ~ 50,000円…1,830円
こんな感じで、後払いにしたときの手数料は一般的なカードローンの2倍近い金額です。
さらに支払いに遅れると遅延損害金14.6%が上乗せされるので、本当にいま必要なのかよく検討して使うようにしてください。
一見便利なカードに見える場合もありますが、後払いで手数料が嵩むと闇金のように手数料が上がっていくので、危険性を理解して使う必要があります。
バンドルカードの口コミ・評判を独自調査
実際に使ってみた上で、メリットと注意点をまとめましたが、他の人の評判も気になりますよね。
そこで、バンドルカードを使ったことのある評判・口コミを独自調査しました。
スマホでのネット決済に利用するため登録。登録も簡単に出来ました。ポチッとチャージが便利で毎月利用していますが手数料がかかるので、コンビニATMやレジでのチャージをオススメします。コンビニやスーパーなどのリアル店舗ではアプリは使えず、リアルカードの発行が必要になるようで、今後必要になれば発行してみようと思っています。
お得ドットコム独自調査
登録が簡単で、アプリに登録するとスマホでも残高の確認やチャージができるので便利です。また、VISAカードの部類に入るので、使える店も多くあります。使用履歴の明細やチャージ金額の上限もアプリ上で確認できるので、お金の管理も容易にできるカードです。チャージもポチッとチャージという機能があり、お金を先にチャージし、支払いは翌月末までに行うというものになっています。私も急にお金が必要になった時など良く使っている機能です。バンドルカードは使用金額が見える化されるので、クレジットカードを使いすぎてしまいそうなどの不安がある人にとってもおすすめのカードだと思います。
お得ドットコム独自調査
私は海外のサイトなどで購入するときに使います。プリペイドのタイプの方が安心感があると思うからです。中国から買うときなんかは、絶対に使っています。銀行口座に紐づいたクレジット番号など伝える訳にいかないですから。不当に請求されても戻ってくる気がしないですし。。逆に、アマゾンや楽天などの大手だと、通常のクレジットカードでいいと判断しています。
お得ドットコム独自調査
財布の中をスッキリさせたく作りました。登録も簡単で年会費無料、チャージした金額しか使えないので安心はしていますが、ドコモ払いでの手数料が高すぎるので緊急のときにしか使っていません。また、VISAカードとして使えるので文句はありませんが、VISAが使えるお店なのにバンドルカードは使えないというパターンが何店舗かあったので今は緊急用として使っています。
お得ドットコム独自調査
ポチっとチャージが大変便利でバンドルカードでの買い物に使っています。月によっては多く買い物をしたり、仕事の付き合いで飲み会代が多く掛かったりして苦しい時もあるので、そんな時はこの機能に頼ります。どうしてもすぐに欲しい物がある時はポチっとチャージで購入し、翌月払いで対応でき助かってます。また、バンドルカードを利用できるVISA加盟店も多いので快適に利用できています。
お得ドットコム独自調査
利用可能金額がなかなが上がらず不便であること、使用可能な店舗が少ないと思っていること、他の似たようなサービスでpaidyやpaidyプラスがあるかと思いますが、paidyプラスの方がかなり使いやすくバンドルカードで使用できない店舗でも使えるため、バンドルカードよりもpaidyプラスの利用がかなり有能と思います。
お得ドットコム独自調査
審査なしで簡単にカードを作れることを知り、バンドルカードを作ってみました。実際にすぐに支払いに使えたので便利だなと思いました。一方で、後払いを利用すると手数料がすごく高いなと思いました。消費者金融のようなところからお金を借りているような感覚だなと思ったので、本当に使わないといけない場面以外は今後は使用を控えようと思いました。
お得ドットコム独自調査
使う分だけチャージてきるのがよく、審査などもないのがいい。また、落とした場合などにすぐに停止できる点や履歴なども簡単に確認できて使いやすいと感じた。ただ、ポチッとチャージ機能などは便利ではあるが、クレジットカードと比べて金利が高い印象が強く、この点に関しては手数料が高すぎてあまり使い勝手がよくないように感じた。
お得ドットコム独自調査
クレジットカードを持っていないときに利用したことがあるのですが、電話番号とメールアドレスだけでカード番号が発行できるので高校生には大変おすすめです。しかし「一部のサービスではバンドルカードが使えない」というデメリットもあります。またポイント還元率が低いのも、個人的には残念なポイントだなと思いました。
お得ドットコム独自調査
評判を確認したところ、キャッシュレス決済の1つとして便利に使っているという口コミが多くみられました。
その一方で、「後払いの手数料が高い」「使えない店もある」という口コミも寄せられました。
いずれにしても「急にお金が必要になった時に使う」「海外の買い物用に使う」など、サブとして利用している方が多い印象です。
結論:バンドルカード はこんな人におすすめ
以上のメリットと注意点、評判をまとめると、次のような結果となりました。
- 誰でも発行できる
- 豊富なデザインから選べる
- 現金が必要ない
- 支払いは翌月にできる
- 利用停止がかんたん
- ポイント還元がない
- 使えないお店もある
- 発行手数料がかかってしまう
パッと見るとメリットの方が多いので魅力に感じますが、「還元サービスがない」というのはバンドルカードの大きな欠点です。
そのため、支払いは便利になるものの、お得になるわけではありません。
ただ、手持ちがなくても翌月払いでチャージできる機能は魅力なので、バンドルカードは「決済を後払いしたい方におすすめ」と言えます。
もし他の後払いアプリを検討したい場合は、「後払いアプリのおすすめランキング」の記事も参考にしてみてくださいね。
バンドルカードの使い方を3つのステップで解説
少し話がそれましたが、バンドルカードを使ってみたい!という人のために、登録手順から使い方についてくわしくご説明していきます。
手順1.アプリを入れる
前述しましたが、まずは公式サイトからアプリを取ることから始まります。
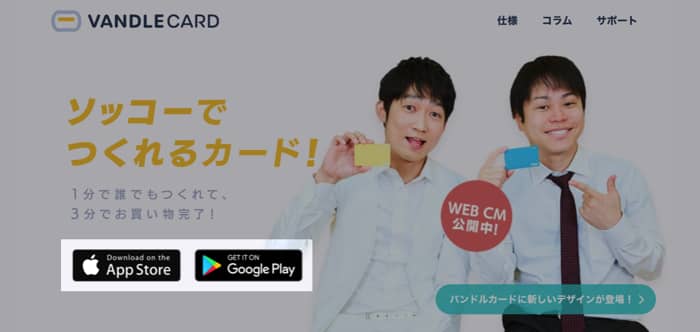
その後、名前や住所といった情報を打ち込んでSMS認証をしたら登録は完了です。
手順2.チャージする
登録が終わったら、アプリを開いて「チャージ」をタップします。
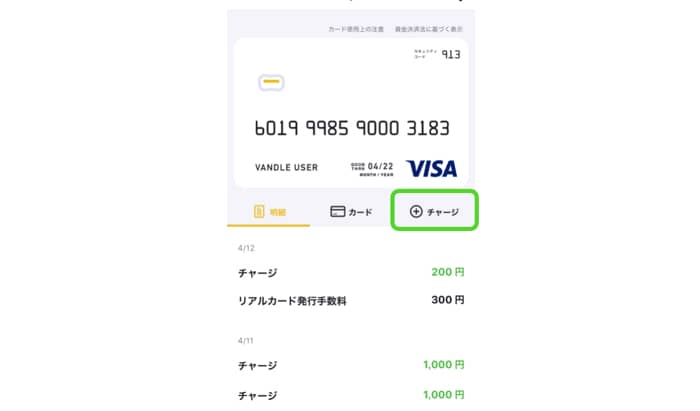
ここから、希望の金額をチャージすることができます。
チャージ方法は以下の通りです。
手順3.決済する
すでにカード番号は発行されているので、ネットショッピングならカード番号を入れればOKです。
使える場所については、公式サイトの「【公式】バンドルカードが使えるお店はどこ?見分け方についても解説します」が参考になります。
まとめ
今回は、いま話題を集めているバンドルカードについて徹底解説しました。
バンドルカードは、チャージした金額を翌月払いにできる特徴がありますが、還元サービスがないのが大きな欠点です。
もし他の後払いアプリを検討したい場合は、「後払いアプリのおすすめランキング」の記事も参考にしてみてくださいね。